Domain jelt.de kaufen?
Wir ziehen mit dem Projekt
jelt.de um.
Sind Sie am Kauf der Domain
jelt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jelt.de kaufen?
Was sind typische Zahlungsziele für Kreditoren in der Buchhaltung?
Typische Zahlungsziele für Kreditoren in der Buchhaltung sind 30, 60 oder 90 Tage nach Rechnungsstellung. Diese Fristen können je nach Vereinbarung mit dem Lieferanten variieren. Das Ziel ist es, die Liquidität des Unternehmens zu erhalten und die Zahlungsfristen optimal zu nutzen. **
Welche Zahlungsziele sind üblich und fair in der Geschäftswelt?
Übliche Zahlungsziele in der Geschäftswelt sind 30, 60 oder 90 Tage nach Rechnungsstellung. Ein Zahlungsziel von 30 Tagen gilt als fair und branchenüblich. Bei größeren Aufträgen oder langfristigen Projekten können auch Zahlungsziele von 60 oder 90 Tagen vereinbart werden. **


Ähnliche Suchbegriffe für Zahlungsziele
Top-Angebote
Produkte zum Begriff Zahlungsziele:
-
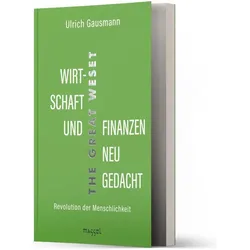
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
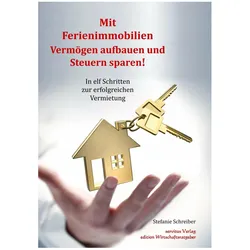
Mit Ferienimmobilien Vermögen aufbauen und Steuern sparen!, Fachbücher von Stefanie SchreiberÜberarbeitete und aktualisierte Auflage 2017/2018. Welche Möglichkeiten haben Sie in diesen wirtschaftlich unsicheren Zeiten, Vermögen aufzubauen? Wie und wo können Sie bei den derzeit niedrigen Zinsen attraktive Renditen realisieren? Welche Alternativen haben Sie zu den Kapitalmärkten? Dieser Ratgeber zeigt Ihnen betriebswirtschaftlich und praktisch fundiert, wie Sie in elf Schritten zum erfolgreichen Vermieter einer Ferienimmobilie werden - auch ohne Eigenkapital. Er klärt für Sie die folgenden Fragen: 1. Was ist bei der Auswahl der Immobilie zu beachten? 2. Mit welchen Aspekten berechnen Sie die Wirtschaftlichkeit? 3. Wie wirken sich welche Formen der Finanzierung steuerlich aus? 4. Welche spezifischen Anforderungen gelten bei der Einrichtung? 5. Wie vermarkten Sie eine Ferienimmobilie erfolgreich? 6. Welche Aufgaben gehören zu der Verwaltung des Domizils? 7. Was leistet die Betreuung?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die gängigsten Zahlungsziele, die Kreditoren ihren Kunden gewähren?
Die gängigsten Zahlungsziele sind 30 Tage netto, 60 Tage netto und 90 Tage netto. Diese Bedingungen geben den Kunden Zeit, ihre Rechnungen innerhalb eines festgelegten Zeitraums zu begleichen, ohne zusätzliche Zinsen oder Gebühren zu zahlen. Die genauen Zahlungsziele können jedoch je nach Vereinbarung zwischen Kreditor und Kunde variieren. **
-
Wie kann man einen Zahlungsplan erstellen, der die verschiedenen Zahlungsziele und -bedingungen berücksichtigt?
Um einen Zahlungsplan zu erstellen, müssen zunächst alle Zahlungsziele und -bedingungen der verschiedenen Rechnungen analysiert werden. Anschließend kann man die Zahlungen entsprechend priorisieren und festlegen, wie viel und wann gezahlt werden soll. Es ist wichtig, den Zahlungsplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass alle Zahlungsziele eingehalten werden. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage oder 60 Tage nach Rechnungsstellung. Diese Zahlungsziele beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält und wann es Zahlungen an seine Lieferanten leisten muss. Ein längeres Zahlungsziel kann die Liquidität verbessern, da das Unternehmen mehr Zeit hat, um Zahlungen zu leisten, während ein kürzeres Zahlungsziel die Liquidität belasten kann, da das Unternehmen schneller Zahlungen leisten muss. Es ist wichtig, das Zahlungsziel sorgfältig zu planen, um die Liquidität des Unternehmens zu optimieren. **
-
Was sind typische Konditionen für eine Vororder in der Modebranche? Gibt es branchenübliche Rabatte oder Zahlungsziele?
Typische Konditionen für eine Vororder in der Modebranche sind eine Anzahlung von 30-50% des Gesamtbetrags, eine Lieferzeit von 3-6 Monaten und eine Mindestbestellmenge. Branchenübliche Rabatte können je nach Hersteller variieren, üblich sind jedoch 10-20% für Vororder-Kunden. Zahlungsziele liegen oft bei 30-60 Tagen nach Lieferung der Ware. **

Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie können sie sich auf die Liquidität eines Unternehmens auswirken?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage und 60 Tage nach Rechnungsstellung. Diese Zahlungsziele können sich auf die Liquidität eines Unternehmens auswirken, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält. Je länger das Zahlungsziel ist, desto länger dauert es, bis das Unternehmen das Geld erhält, was sich negativ auf die Liquidität auswirken kann. Ein kürzeres Zahlungsziel kann dagegen zu einer schnelleren Liquidität führen, da das Unternehmen schneller über das eingehende Geld verfügen kann. **
Top-Angebote
Produkte zum Begriff Zahlungsziele:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Zahlungsziele für Kreditoren in der Buchhaltung?
Typische Zahlungsziele für Kreditoren in der Buchhaltung sind 30, 60 oder 90 Tage nach Rechnungsstellung. Diese Fristen können je nach Vereinbarung mit dem Lieferanten variieren. Das Ziel ist es, die Liquidität des Unternehmens zu erhalten und die Zahlungsfristen optimal zu nutzen. **
-
Welche Zahlungsziele sind üblich und fair in der Geschäftswelt?
Übliche Zahlungsziele in der Geschäftswelt sind 30, 60 oder 90 Tage nach Rechnungsstellung. Ein Zahlungsziel von 30 Tagen gilt als fair und branchenüblich. Bei größeren Aufträgen oder langfristigen Projekten können auch Zahlungsziele von 60 oder 90 Tagen vereinbart werden. **
-
Was sind die gängigsten Zahlungsziele, die Kreditoren ihren Kunden gewähren?
Die gängigsten Zahlungsziele sind 30 Tage netto, 60 Tage netto und 90 Tage netto. Diese Bedingungen geben den Kunden Zeit, ihre Rechnungen innerhalb eines festgelegten Zeitraums zu begleichen, ohne zusätzliche Zinsen oder Gebühren zu zahlen. Die genauen Zahlungsziele können jedoch je nach Vereinbarung zwischen Kreditor und Kunde variieren. **
-
Wie kann man einen Zahlungsplan erstellen, der die verschiedenen Zahlungsziele und -bedingungen berücksichtigt?
Um einen Zahlungsplan zu erstellen, müssen zunächst alle Zahlungsziele und -bedingungen der verschiedenen Rechnungen analysiert werden. Anschließend kann man die Zahlungen entsprechend priorisieren und festlegen, wie viel und wann gezahlt werden soll. Es ist wichtig, den Zahlungsplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass alle Zahlungsziele eingehalten werden. **
Ähnliche Suchbegriffe für Zahlungsziele
-
Mit Ferienimmobilien Vermögen aufbauen und Steuern sparen!, Fachbücher von Stefanie SchreiberÜberarbeitete und aktualisierte Auflage 2017/2018. Welche Möglichkeiten haben Sie in diesen wirtschaftlich unsicheren Zeiten, Vermögen aufzubauen? Wie und wo können Sie bei den derzeit niedrigen Zinsen attraktive Renditen realisieren? Welche Alternativen haben Sie zu den Kapitalmärkten? Dieser Ratgeber zeigt Ihnen betriebswirtschaftlich und praktisch fundiert, wie Sie in elf Schritten zum erfolgreichen Vermieter einer Ferienimmobilie werden - auch ohne Eigenkapital. Er klärt für Sie die folgenden Fragen: 1. Was ist bei der Auswahl der Immobilie zu beachten? 2. Mit welchen Aspekten berechnen Sie die Wirtschaftlichkeit? 3. Wie wirken sich welche Formen der Finanzierung steuerlich aus? 4. Welche spezifischen Anforderungen gelten bei der Einrichtung? 5. Wie vermarkten Sie eine Ferienimmobilie erfolgreich? 6. Welche Aufgaben gehören zu der Verwaltung des Domizils? 7. Was leistet die Betreuung?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahn:Wörterbuch für Bank und Börse, Fachbücher von Hans ZahnDas Wörterbuch für Bank und Börse von Hans Zahn ist ein umfassendes Nachschlagewerk, das in seiner siebten Auflage vorliegt. Es bietet eine detaillierte Sammlung von Fachbegriffen aus dem Bereich der Finanzwirtschaft, die sowohl für Studierende als auch für Fachleute von Bedeutung sind. Die überarbeitete Ausgabe enthält umfassende Erläuterungen und weiterführende Hinweise zu den wichtigsten Themen des Retail- und Corporate Banking sowie dem Derivatehandel. Besondere Aufmerksamkeit wurde der bankrelevanten Rechtsterminologie gewidmet, um ein besseres Verständnis der geltenden Richtlinien und Verordnungen zu ermöglichen. Mit 854 Seiten bietet dieses Fachbuch eine wertvolle Ressource für alle, die sich mit den komplexen Aspekten des Bank- und Börsenwesens auseinandersetzen möchten.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie beeinflussen sie die Liquidität eines Unternehmens?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage oder 60 Tage nach Rechnungsstellung. Diese Zahlungsziele beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält und wann es Zahlungen an seine Lieferanten leisten muss. Ein längeres Zahlungsziel kann die Liquidität verbessern, da das Unternehmen mehr Zeit hat, um Zahlungen zu leisten, während ein kürzeres Zahlungsziel die Liquidität belasten kann, da das Unternehmen schneller Zahlungen leisten muss. Es ist wichtig, das Zahlungsziel sorgfältig zu planen, um die Liquidität des Unternehmens zu optimieren. **
-
Was sind typische Konditionen für eine Vororder in der Modebranche? Gibt es branchenübliche Rabatte oder Zahlungsziele?
Typische Konditionen für eine Vororder in der Modebranche sind eine Anzahlung von 30-50% des Gesamtbetrags, eine Lieferzeit von 3-6 Monaten und eine Mindestbestellmenge. Branchenübliche Rabatte können je nach Hersteller variieren, üblich sind jedoch 10-20% für Vororder-Kunden. Zahlungsziele liegen oft bei 30-60 Tagen nach Lieferung der Ware. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was sind die gängigen Zahlungsziele in der Buchhaltung und wie können sie sich auf die Liquidität eines Unternehmens auswirken?
Die gängigen Zahlungsziele in der Buchhaltung sind 14 Tage, 30 Tage und 60 Tage nach Rechnungsstellung. Diese Zahlungsziele können sich auf die Liquidität eines Unternehmens auswirken, da sie bestimmen, wann das Unternehmen Zahlungen von seinen Kunden erhält. Je länger das Zahlungsziel ist, desto länger dauert es, bis das Unternehmen das Geld erhält, was sich negativ auf die Liquidität auswirken kann. Ein kürzeres Zahlungsziel kann dagegen zu einer schnelleren Liquidität führen, da das Unternehmen schneller über das eingehende Geld verfügen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.