Domain jelt.de kaufen?
Wir ziehen mit dem Projekt
jelt.de um.
Sind Sie am Kauf der Domain
jelt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jelt.de kaufen?
Wer trägt Kosten in Familiensachen?
In Familiensachen trägt in der Regel jede Partei ihre eigenen Kosten, es sei denn, es wird etwas anderes vereinbart oder vom Gericht angeordnet. Das bedeutet, dass jeder für die Kosten seines Anwalts, eventuelle Gerichtskosten und andere Ausgaben selbst aufkommen muss. Es gibt jedoch auch Fälle, in denen eine Partei die Kosten der anderen Partei übernehmen muss, zum Beispiel wenn sie die Klage verliert oder sich nicht an gerichtliche Anordnungen hält. Letztendlich hängt die Frage, wer die Kosten in Familiensachen trägt, von den Umständen des jeweiligen Falls ab und kann von Fall zu Fall unterschiedlich sein. **
Wie hoch sind Gerichtskosten in Familiensachen?
Wie hoch die Gerichtskosten in Familiensachen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Streitwert, der Art des Verfahrens und der Instanz. In der Regel können die Gerichtskosten jedoch mehrere hundert Euro betragen. Es ist ratsam, sich vor Einleitung eines Verfahrens über die genauen Kosten zu informieren, um finanzielle Überraschungen zu vermeiden. Es gibt auch die Möglichkeit, Prozesskostenhilfe zu beantragen, wenn man die Kosten nicht selbst tragen kann. Letztendlich ist es wichtig, sich rechtzeitig über die finanziellen Aspekte eines Familiengerichtsverfahrens zu informieren, um gut vorbereitet zu sein. **

Ähnliche Suchbegriffe für Familiensachen
Top-Angebote
Produkte zum Begriff Familiensachen:
-
Vollstreckung in Familiensachen, Fachbücher von Michael CirulliesDas Fachbuch "Vollstreckung in Familiensachen" bietet eine umfassende und systematische Darstellung der Herausforderungen und Regelungen im Bereich der Vollstreckung im Familienrecht. Es richtet sich an Fachleute wie Anwältinnen, Anwälte, Richterinnen, Richter, Rechtspflegerinnen, Rechtspfleger und weitere Mitarbeitende im Justizwesen. Das Buch behandelt zentrale Themen wie die Vollstreckung von Unterhaltsansprüchen, Mobiliar- und Immobiliarvollstreckung sowie die Vollziehung von Umgangs- und Kindesherausgaberechtsentscheidungen. Durch zahlreiche Schaubilder und praxisnahe Tipps wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die Erläuterungen sind sowohl fallbezogen als auch systematisch angeordnet, was eine gezielte Anwendung des Wissens ermöglicht. Die Berücksichtigung aktueller Regelungen, wie dem neuen Formularzwang, hilft, häufige Fehler zu vermeiden und die Effizienz in der Praxis zu steigern.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten in Familiensachen, Fachbücher von Jörg Heinemann, Oliver HorskyDas Fachbuch "Kosten in Familiensachen" bietet eine umfassende und aktuelle Analyse der Änderungen im Kostenrecht, die durch das KostBRÄG 2025 eingeführt wurden. Es behandelt wichtige Themen wie den Erörterungstermin, die fiktive Terminsgebühr sowie die Anpassungen zur Anrechnung mehrerer Gebühren aus Teilwerten. Die Neuauflage berücksichtigt auch die Klarstellungen zur Kostenhaftung im Mahnverfahren und die neuen Regelungen zu Kostenentscheidungen gemäss § 102 ZPO und § 84a FamFG. Besonders hervorzuheben ist die detaillierte Bearbeitung der "Kosten der Mediation", die durch aktuelle Rechtsprechung des EuGH und BGH zur Transparenzkontrolle von Zeithonoraren ergänzt wird. Das Buch ist übersichtlich strukturiert und enthält zahlreiche Beispiele, die komplexe Sachverhalte verständlich machen. Es richtet sich an alle, die mit Kostenfragen in Familiensachen arbeiten, darunter Anwaltskanzleien, Gerichte, Beratungsstellen, Jugendämter und Mediatoren.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das familienrechtliche Mandat - Abrechnung in Familiensachen, Fachbücher von Sabine JungbauerDas familienrechtliche Mandat – Abrechnung in Familiensachen enthält zahlreiche Berechnungsbeispiele mit vollständigen Gebührenberechnungen und Übersichten. Neben Erläuterungen zu den einzelnen Verfahrensarten wie dem Verbundverfahren, den einstweiligen Anordnungen, isolierten (selbstständigen) Verfahren und der Verfahrenskostenhilfe sowie zu den jeweiligen Gegenstandswerten bietet das Buch eine Fülle an Abrechnungsbeispielen, die als Muster Grundlage für die eigene Vergütungsberechnung sein können. Um die Anwenderfreundlichkeit zu unterstützen, wurden die Beispiele durchnummeriert. Sie sind im Anhang nochmals gesondert aufgelistet und ermöglichen so ein schnelles Nachschlagen. Die umfangreiche Werttabelle, ebenfalls durchnummeriert, erleichtert die Arbeit und spart Anwälten und Anwältinnen Zeit beim Diktat bzw. der Erstellung von Rechnungen. Tipps für die Praxis helfen nicht nur bei der korrekten Abrechnung, sondern auch bei der Sicherung der Vergütungsansprüche. Themen rund um den Umgang mit Mandanten in Bezug auf die Abrechnung, Vorschussanforderung, Mandatsaufnahme, Kündigung des Anwaltsvertrags, Niederlegung des Mandats sowie Fernabsatz runden das Werk ab. In die Neuauflage eingearbeitet sind: das Kostenrechtsänderungsgesetz (KostRÄG) vom 1.1.2021, zahlreiche aktuelle Rechtsprechung, weitere praxisnahe Abrechnungsbeispiele sowie umfangreiche Ausführungen zu Mandatsannahme und -niederlegung. Die Autorin ist ausgewiesene Expertin im Gebiet des Kosten- und Verfahrensrechts und versteht es, auch komplexere Fallgestaltungen verständlich und nachvollziehbar aufzubereiten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
Top-Angebote
Produkte zum Begriff Familiensachen:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verträge in Familiensachen, Fachbücher von Ludwig BergschneiderSuchen Sie nach den perfekten Vertragslösungen für Ihre tägliche familienrechtliche Praxis? In "Bergschneider", dem Garant für gerichtsfeste Verträge, finden Sie rund 150 erprobte Musterklauseln, prägnante Erklärungen und zahlreiche Checklisten! Dank seiner langjährigen Erfahrung als Fachanwalt und Dozent weiss er genau, wo die Knackpunkte liegen. Schwerpunkte sind allgemeine Anforderungen (fremdsprachige Vertragsparteien, Schiedsgerichtsklausel, Anwaltsvergleich, Mediationsklausel usw.), gerichtliche Inhaltskontrolle, Gestaltung als Vergleichsvereinbarungen zur Rentenangleichung und zahlreiche Muster. Die Düsseldorfer Tabelle 2022 (inklusive Richtlinien) ist bereits integriert. Für Fachanwälte, Notare und Gerichte. Mein Fazit: Ein Klassiker wurde erneut verbessert. Wer den "Bergschneider" in seinem Handbuch hat, kann sich mit gutem Gewissen der Erstellung oder Prüfung von Eheverträgen sowie Trennungs- und Scheidungsvereinbarungen widmen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollstreckung in Familiensachen, Fachbücher von Michael CirulliesDas Fachbuch "Vollstreckung in Familiensachen" bietet eine umfassende und systematische Darstellung der Herausforderungen und Regelungen im Bereich der Vollstreckung im Familienrecht. Es richtet sich an Fachleute wie Anwältinnen, Anwälte, Richterinnen, Richter, Rechtspflegerinnen, Rechtspfleger und weitere Mitarbeitende im Justizwesen. Das Buch behandelt zentrale Themen wie die Vollstreckung von Unterhaltsansprüchen, Mobiliar- und Immobiliarvollstreckung sowie die Vollziehung von Umgangs- und Kindesherausgaberechtsentscheidungen. Durch zahlreiche Schaubilder und praxisnahe Tipps wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die Erläuterungen sind sowohl fallbezogen als auch systematisch angeordnet, was eine gezielte Anwendung des Wissens ermöglicht. Die Berücksichtigung aktueller Regelungen, wie dem neuen Formularzwang, hilft, häufige Fehler zu vermeiden und die Effizienz in der Praxis zu steigern.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten in Familiensachen, Fachbücher von Jörg Heinemann, Oliver HorskyDas Fachbuch "Kosten in Familiensachen" bietet eine umfassende und aktuelle Analyse der Änderungen im Kostenrecht, die durch das KostBRÄG 2025 eingeführt wurden. Es behandelt wichtige Themen wie den Erörterungstermin, die fiktive Terminsgebühr sowie die Anpassungen zur Anrechnung mehrerer Gebühren aus Teilwerten. Die Neuauflage berücksichtigt auch die Klarstellungen zur Kostenhaftung im Mahnverfahren und die neuen Regelungen zu Kostenentscheidungen gemäss § 102 ZPO und § 84a FamFG. Besonders hervorzuheben ist die detaillierte Bearbeitung der "Kosten der Mediation", die durch aktuelle Rechtsprechung des EuGH und BGH zur Transparenzkontrolle von Zeithonoraren ergänzt wird. Das Buch ist übersichtlich strukturiert und enthält zahlreiche Beispiele, die komplexe Sachverhalte verständlich machen. Es richtet sich an alle, die mit Kostenfragen in Familiensachen arbeiten, darunter Anwaltskanzleien, Gerichte, Beratungsstellen, Jugendämter und Mediatoren.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer trägt Kosten in Familiensachen?
In Familiensachen trägt in der Regel jede Partei ihre eigenen Kosten, es sei denn, es wird etwas anderes vereinbart oder vom Gericht angeordnet. Das bedeutet, dass jeder für die Kosten seines Anwalts, eventuelle Gerichtskosten und andere Ausgaben selbst aufkommen muss. Es gibt jedoch auch Fälle, in denen eine Partei die Kosten der anderen Partei übernehmen muss, zum Beispiel wenn sie die Klage verliert oder sich nicht an gerichtliche Anordnungen hält. Letztendlich hängt die Frage, wer die Kosten in Familiensachen trägt, von den Umständen des jeweiligen Falls ab und kann von Fall zu Fall unterschiedlich sein. **
-
Wie hoch sind Gerichtskosten in Familiensachen?
Wie hoch die Gerichtskosten in Familiensachen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Streitwert, der Art des Verfahrens und der Instanz. In der Regel können die Gerichtskosten jedoch mehrere hundert Euro betragen. Es ist ratsam, sich vor Einleitung eines Verfahrens über die genauen Kosten zu informieren, um finanzielle Überraschungen zu vermeiden. Es gibt auch die Möglichkeit, Prozesskostenhilfe zu beantragen, wenn man die Kosten nicht selbst tragen kann. Letztendlich ist es wichtig, sich rechtzeitig über die finanziellen Aspekte eines Familiengerichtsverfahrens zu informieren, um gut vorbereitet zu sein. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Ähnliche Suchbegriffe für Familiensachen
-
Das familienrechtliche Mandat - Abrechnung in Familiensachen, Fachbücher von Sabine JungbauerDas familienrechtliche Mandat – Abrechnung in Familiensachen enthält zahlreiche Berechnungsbeispiele mit vollständigen Gebührenberechnungen und Übersichten. Neben Erläuterungen zu den einzelnen Verfahrensarten wie dem Verbundverfahren, den einstweiligen Anordnungen, isolierten (selbstständigen) Verfahren und der Verfahrenskostenhilfe sowie zu den jeweiligen Gegenstandswerten bietet das Buch eine Fülle an Abrechnungsbeispielen, die als Muster Grundlage für die eigene Vergütungsberechnung sein können. Um die Anwenderfreundlichkeit zu unterstützen, wurden die Beispiele durchnummeriert. Sie sind im Anhang nochmals gesondert aufgelistet und ermöglichen so ein schnelles Nachschlagen. Die umfangreiche Werttabelle, ebenfalls durchnummeriert, erleichtert die Arbeit und spart Anwälten und Anwältinnen Zeit beim Diktat bzw. der Erstellung von Rechnungen. Tipps für die Praxis helfen nicht nur bei der korrekten Abrechnung, sondern auch bei der Sicherung der Vergütungsansprüche. Themen rund um den Umgang mit Mandanten in Bezug auf die Abrechnung, Vorschussanforderung, Mandatsaufnahme, Kündigung des Anwaltsvertrags, Niederlegung des Mandats sowie Fernabsatz runden das Werk ab. In die Neuauflage eingearbeitet sind: das Kostenrechtsänderungsgesetz (KostRÄG) vom 1.1.2021, zahlreiche aktuelle Rechtsprechung, weitere praxisnahe Abrechnungsbeispiele sowie umfangreiche Ausführungen zu Mandatsannahme und -niederlegung. Die Autorin ist ausgewiesene Expertin im Gebiet des Kosten- und Verfahrensrechts und versteht es, auch komplexere Fallgestaltungen verständlich und nachvollziehbar aufzubereiten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
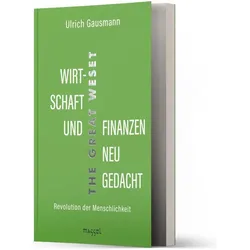
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.